
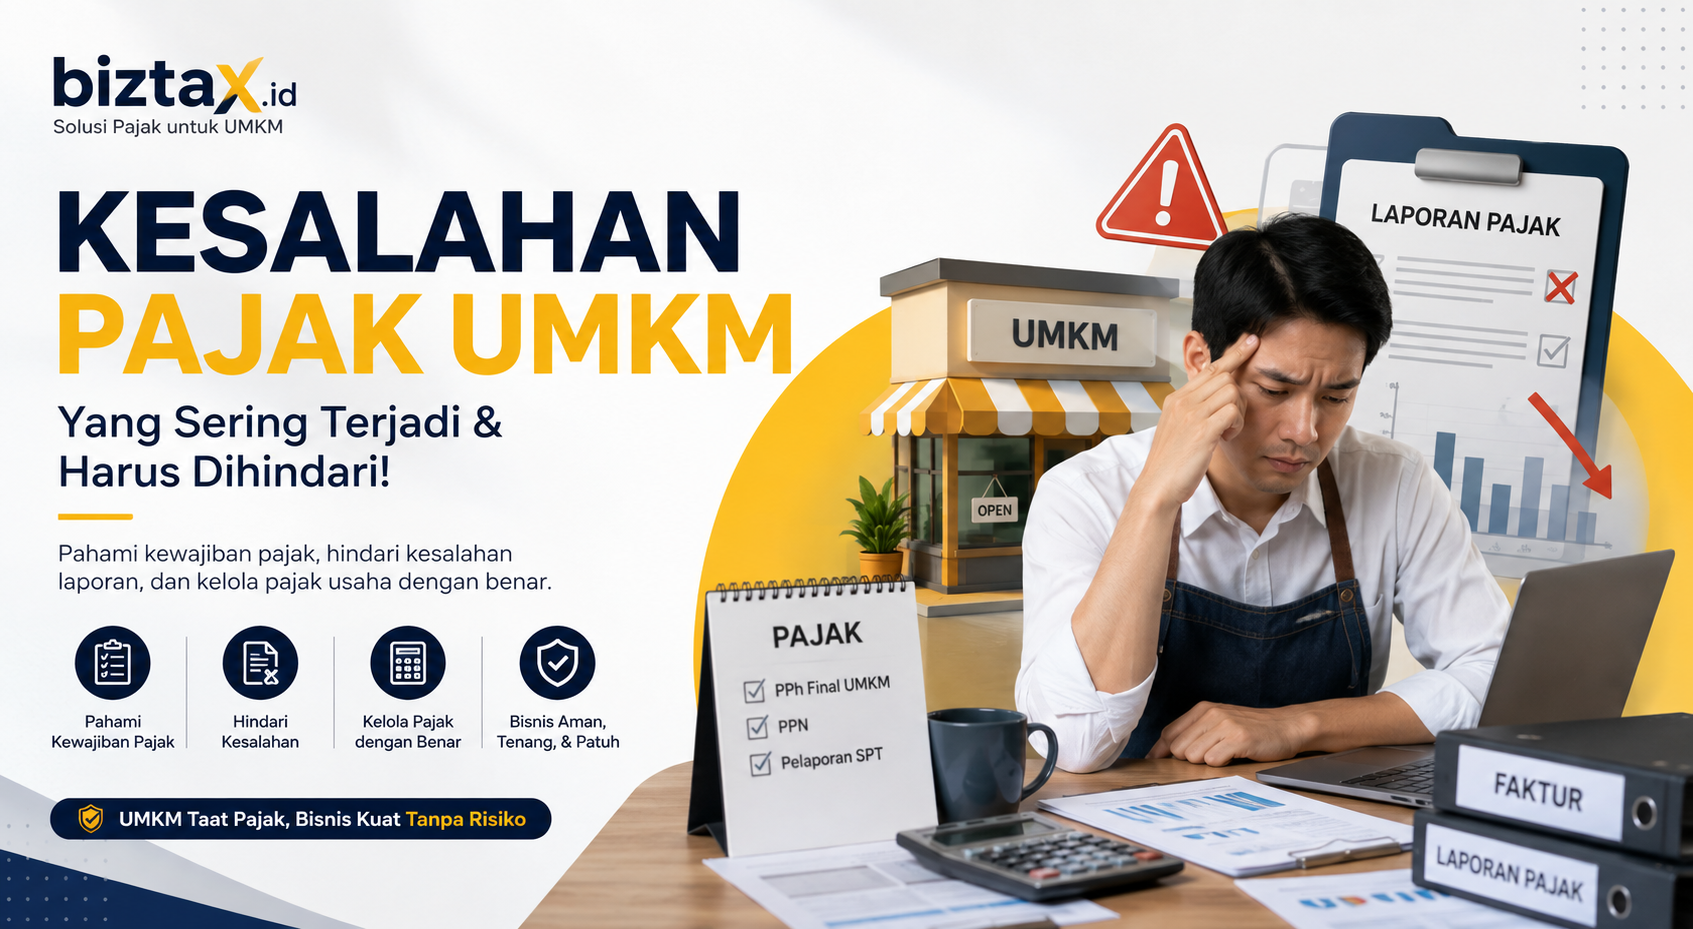
Kenali kesalahan pajak UMKM yang paling sering terjadi, mulai dari salah menghitung pajak, terlambat lapor, mencampur transaksi pribadi dan usaha, hingga salah memahami kewajiban PPh dan PPN.
Menjalankan UMKM bukan hanya soal menjual produk, mencari pelanggan, dan menjaga arus kas. Ketika usaha sudah memiliki kewajiban perpajakan, pemilik juga perlu memastikan setiap transaksi dan pelaporan pajak dilakukan dengan benar. Sayangnya, banyak UMKM baru menyadari adanya masalah pajak ketika menerima surat dari kantor pajak, menemukan selisih saat melakukan pemeriksaan internal, atau ketika membutuhkan laporan keuangan dan data pajak yang rapi. Masalah tersebut tidak selalu muncul karena pemilik usaha sengaja menghindari pajak. Dalam banyak kasus, kesalahan terjadi karena administrasi belum tertata, pemilik belum memahami jenis pajak yang berlaku, atau pencatatan akuntansi dan pajak tidak berjalan selaras. Artikel ini membahas berbagai kesalahan pajak UMKM yang paling sering terjadi serta langkah praktis untuk menguranginya.
Mengapa Kesalahan Pajak UMKM Sering Terjadi?
UMKM memiliki karakteristik yang berbeda dengan perusahaan besar. Dalam banyak usaha, pemilik masih terlibat langsung dalam pembelian, penjualan, pembayaran, bahkan administrasi pajak.
Ketika bisnis berkembang, jumlah transaksi meningkat sementara sistem administrasi tidak ikut berkembang. Akibatnya, transaksi yang sebelumnya mudah dikendalikan secara manual mulai menimbulkan masalah.
Beberapa penyebab yang paling umum adalah:
• Tidak memiliki sistem pembukuan yang rapi.
• Rekening pribadi dan rekening usaha masih bercampur.
• Pemilik tidak memahami jenis pajak yang menjadi kewajiban usaha.
• Tidak ada kalender atau kontrol jatuh tempo pajak.
• Data accounting dan data pajak tidak direkonsiliasi.
• Perhitungan pajak hanya dilakukan ketika mendekati batas pelaporan.
• Menganggap omzet sebagai satu-satunya dasar untuk menentukan seluruh kewajiban pajak.

“Pajak UMKM Bukan Sekadar Bayar dan Lapor. Pastikan Semua Data Tercatat dengan Benar.”
Lukas Setyawan
Kesalahan Pajak UMKM yang Paling Sering Terjadi
Tidak semua UMKM memiliki kewajiban pajak yang sama. Kewajiban dapat dipengaruhi oleh bentuk usaha, jenis kegiatan, status perpajakan, omzet, transaksi dengan pihak lain, dan kondisi lainnya. Pemilik usaha perlu terlebih dahulu memetakan profil perpajakannya: apakah orang pribadi atau badan, apakah sudah PKP, jenis transaksi apa yang dilakukan, serta pajak apa saja yang berpotensi timbul.
Kesalahan berikutnya adalah menganggap pajak UMKM hanya berupa satu jenis pajak atas omzet. Dalam praktiknya, transaksi usaha dapat berkaitan dengan beberapa jenis pajak, tergantung karakteristik usahanya. Misalnya, usaha dapat berhadapan dengan kewajiban PPh atas penghasilan, pemotongan PPh atas transaksi tertentu, PPN apabila memenuhi ketentuan sebagai PKP, serta kewajiban pajak lainnya.
Ketika rekening pribadi digunakan untuk menerima penjualan dan membayar kebutuhan usaha, pemilik akan kesulitan membedakan transaksi bisnis dengan transaksi pribadi. Pemisahan rekening dan pencatatan transaksi merupakan langkah dasar agar omzet, biaya, modal, prive, dan transaksi lainnya dapat diidentifikasi dengan benar.
Sebagian UMKM hanya mencatat transaksi yang masuk melalui rekening bank dan lupa mencatat transaksi tunai, marketplace, QRIS, atau kanal pembayaran lainnya. Seluruh penjualan harus direkonsiliasi dengan sumber pembayaran yang digunakan bisnis. Jangan menganggap transaksi yang tidak masuk rekening utama berarti tidak perlu dicatat.
Uang yang masuk ke rekening belum tentu merupakan pendapatan. Uang masuk dapat berupa setoran modal, pinjaman, penerimaan piutang, transfer antarrekening, atau pendapatan usaha. Karena itu, pencatatan akuntansi harus mampu membedakan sumber penerimaan sebelum menentukan perlakuan pajaknya.
Kesalahan perhitungan sering muncul karena pemilik langsung mengalikan seluruh uang masuk dengan tarif pajak tanpa terlebih dahulu memahami ketentuan yang berlaku untuk jenis pajaknya. Dasar pengenaan pajak harus ditentukan berdasarkan jenis pajak, karakter transaksi, status wajib pajak, dan ketentuan yang berlaku pada periode tersebut.
Kesibukan operasional sering membuat UMKM lupa terhadap tanggal jatuh tempo pembayaran atau pelaporan pajak. Buat tax calendar yang mencantumkan jenis pajak, masa pajak, tanggal pembayaran, tanggal pelaporan, penanggung jawab, dan status penyelesaiannya.
UMKM yang memiliki karyawan perlu memperhatikan kewajiban terkait pemotongan dan pelaporan PPh Pasal 21 sesuai ketentuan yang berlaku. Kesalahan dapat muncul ketika perusahaan salah menentukan penghasilan bruto, komponen yang diperhitungkan, status pegawai, atau data identitas wajib pajak.
Ketika UMKM membayar jasa tertentu kepada pihak lain, bisa terdapat kewajiban pemotongan pajak sesuai karakter transaksi dan status penerima penghasilan. Jangan menentukan perlakuan pajak hanya berdasarkan nama invoice. Periksa substansi jasa, pihak yang menerima pembayaran, dan ketentuan pemotongannya.
PPN sering menjadi area yang membingungkan bagi UMKM, terutama ketika usaha mulai berkembang dan bertransaksi dengan banyak pelanggan atau vendor. Status PKP, jenis transaksi, faktur pajak, pajak keluaran, pajak masukan, serta ketentuan PPN harus dianalisis sesuai kondisi usaha. Jangan menyamakan omzet dengan kewajiban PPN secara otomatis.
Dokumen seperti invoice, faktur pajak, bukti potong, bukti pembayaran, kontrak, dan dokumen pendukung transaksi merupakan bagian penting dari administrasi pajak. Dokumen sebaiknya disimpan secara sistematis dan mudah ditelusuri berdasarkan periode, transaksi, dan lawan transaksi.
Salah satu masalah yang sering ditemukan adalah omzet dalam pembukuan berbeda dengan omzet yang digunakan dalam administrasi pajak. Perbedaan tidak selalu berarti salah, karena basis akuntansi dan perpajakan dapat memiliki perlakuan berbeda. Namun, setiap perbedaan harus dapat dijelaskan dan direkonsiliasi.
UMKM sering melakukan pembayaran dan pelaporan pajak tanpa membuat rekonsiliasi antara pembukuan, bukti pembayaran, bukti potong, faktur pajak, dan SPT. Rekonsiliasi pajak membantu menemukan pajak yang belum dicatat, pembayaran yang belum teridentifikasi, atau transaksi yang belum masuk dalam pelaporan.
Jika pajak baru dipikirkan menjelang deadline, risiko kesalahan meningkat karena waktu untuk memeriksa transaksi sangat terbatas. Pajak sebaiknya menjadi bagian dari proses transaksi sejak awal, bukan pekerjaan administratif yang dikerjakan setelah semua transaksi selesai.
Peraturan pajak dapat berubah. Tarif, batasan, prosedur administrasi, sistem pelaporan, dan ketentuan teknis dapat mengalami penyesuaian. Karena itu, UMKM perlu memiliki kebiasaan melakukan review berkala terhadap ketentuan yang relevan dengan kegiatan usahanya.
Contoh Kesalahan Pajak UMKM dalam Praktik
Misalnya pemilik menerima Rp200 juta pembayaran pelanggan dalam rekening pribadi. Pada saat yang sama, rekening tersebut juga digunakan untuk menerima gaji, membayar cicilan pribadi, dan menerima transfer keluarga. Jika tidak ada pencatatan terpisah, akan sulit menentukan transaksi mana yang benar-benar merupakan omzet usaha. Kondisi ini juga menyulitkan rekonsiliasi antara laporan keuangan dan data pajak. Solusinya adalah memisahkan rekening dan membuat pencatatan berdasarkan sumber serta tujuan setiap transaksi.
Sebuah UMKM mencatat penjualan berdasarkan uang yang masuk ke rekening. Padahal, marketplace dapat melakukan pemotongan biaya layanan, retur, atau mekanisme settlement tertentu. Jika pemilik hanya mencatat saldo bersih yang diterima sebagai penjualan, nilai transaksi dapat tidak menggambarkan transaksi sebenarnya. Solusinya adalah melakukan rekonsiliasi antara laporan penjualan marketplace, invoice, settlement, biaya marketplace, dan mutasi bank.
UMKM membayar jasa kepada pihak lain dan langsung mencatatnya sebagai biaya. Tidak ada pemeriksaan apakah transaksi tersebut memiliki kewajiban pemotongan PPh. Kesalahan seperti ini dapat menyebabkan pajak yang seharusnya dipotong dan dilaporkan tidak dilakukan. Karena itu, setiap transaksi jasa tertentu perlu diperiksa berdasarkan substansi transaksi dan ketentuan pajak yang berlaku.
Dampak Kesalahan Pajak bagi UMKM
Kesalahan pajak bukan hanya persoalan administrasi. Jika tidak segera diperbaiki, dampaknya dapat meluas ke arus kas, laporan keuangan, dan hubungan bisnis.
• Potensi timbulnya sanksi administrasi sesuai ketentuan yang berlaku.
• Kewajiban pajak yang baru diketahui kemudian dapat mengganggu cash flow.
• Laporan keuangan menjadi kurang dapat diandalkan.
• Proses pemeriksaan atau klarifikasi pajak dapat menjadi lebih sulit.
• Dokumen pajak sulit ditelusuri ketika dibutuhkan.
• Pemilik usaha menghabiskan lebih banyak waktu untuk memperbaiki kesalahan lama.
• Risiko salah mengambil keputusan bisnis karena data keuangan dan pajak tidak akurat.
Cara Menghindari Kesalahan Pajak UMKM
1. Pisahkan rekening pribadi dan rekening usaha.
2. Buat pembukuan yang mencatat seluruh transaksi bisnis.
3. Susun Chart of Accounts yang sesuai dengan kegiatan usaha.
4. Buat tax calendar dan tentukan penanggung jawabnya.
5. Lakukan rekonsiliasi bank setiap bulan.
6. Lakukan rekonsiliasi antara omzet pembukuan dan data pajak.
7. Simpan bukti transaksi dan dokumen pajak secara sistematis.
8. Review transaksi yang berpotensi menimbulkan kewajiban pemotongan pajak.
9. Gunakan software accounting atau sistem administrasi yang membantu mengurangi pekerjaan manual.
10. Lakukan review perpajakan secara berkala, terutama ketika bisnis mengalami perubahan skala atau model transaksi.
Checklist Administrasi Pajak UMKM
Agar lebih mudah dikendalikan, UMKM dapat menggunakan checklist berikut setiap bulan:
• ☐ Seluruh penjualan sudah dicatat.
• ☐ Seluruh pembelian dan biaya sudah dicatat.
• ☐ Rekening bank sudah direkonsiliasi.
• ☐ Transaksi kas sudah diperiksa.
• ☐ Piutang dan utang sudah direview.
• ☐ Transaksi jasa sudah diperiksa untuk kebutuhan pemotongan pajak.
• ☐ Dokumen pajak sudah lengkap.
• ☐ Pembayaran pajak yang jatuh tempo sudah dilakukan.
• ☐ Pelaporan pajak yang jatuh tempo sudah dilakukan.
• ☐ Saldo pajak dalam pembukuan sudah direkonsiliasi.
Apakah UMKM Perlu Konsultan Pajak?
Tidak semua UMKM membutuhkan pendampingan pajak dengan tingkat yang sama. Untuk usaha dengan transaksi sederhana, administrasi dapat dikelola sendiri selama pemilik memahami kewajibannya dan memiliki sistem pencatatan yang memadai. Namun, pendampingan profesional menjadi semakin relevan ketika transaksi semakin kompleks, usaha mulai memiliki karyawan, melakukan transaksi jasa dengan banyak pihak, menjadi PKP, memiliki beberapa cabang, melakukan transaksi lintas daerah, atau mulai menerima surat klarifikasi dan pemeriksaan pajak. Yang paling penting bukan sekadar menyerahkan pelaporan kepada konsultan, tetapi memastikan bisnis memiliki sistem yang membuat data accounting dan tax dapat ditelusuri.
Kesimpulan
Kesalahan pajak UMKM paling sering bukan disebabkan oleh niat untuk menghindari pajak, tetapi karena sistem administrasi yang belum tertata dan pemahaman terhadap kewajiban pajak yang belum memadai. Kesalahan seperti mencampur rekening pribadi dan usaha, tidak mencatat seluruh penjualan, salah menentukan jenis pajak, terlambat membayar atau melapor, tidak melakukan rekonsiliasi, hingga tidak menyimpan dokumen pajak dapat menimbulkan masalah di kemudian hari. Karena itu, UMKM perlu membangun sistem perpajakan yang terintegrasi dengan pembukuan. Pajak seharusnya tidak diperlakukan sebagai pekerjaan yang baru dilakukan ketika deadline sudah dekat. Semakin rapi pencatatan transaksi, semakin mudah kewajiban pajak dihitung, dibayar, dilaporkan, dan dipertanggungjawabkan. BizTax membantu UMKM membangun sistem accounting dan tax yang lebih terstruktur, mulai dari pembukuan, pengelolaan transaksi, review kewajiban pajak, hingga pendampingan administrasi perpajakan. Dengan sistem yang lebih rapi, pemilik usaha dapat fokus mengembangkan bisnis tanpa terus-menerus khawatir terhadap kesalahan administrasi pajak.