Bagian 01
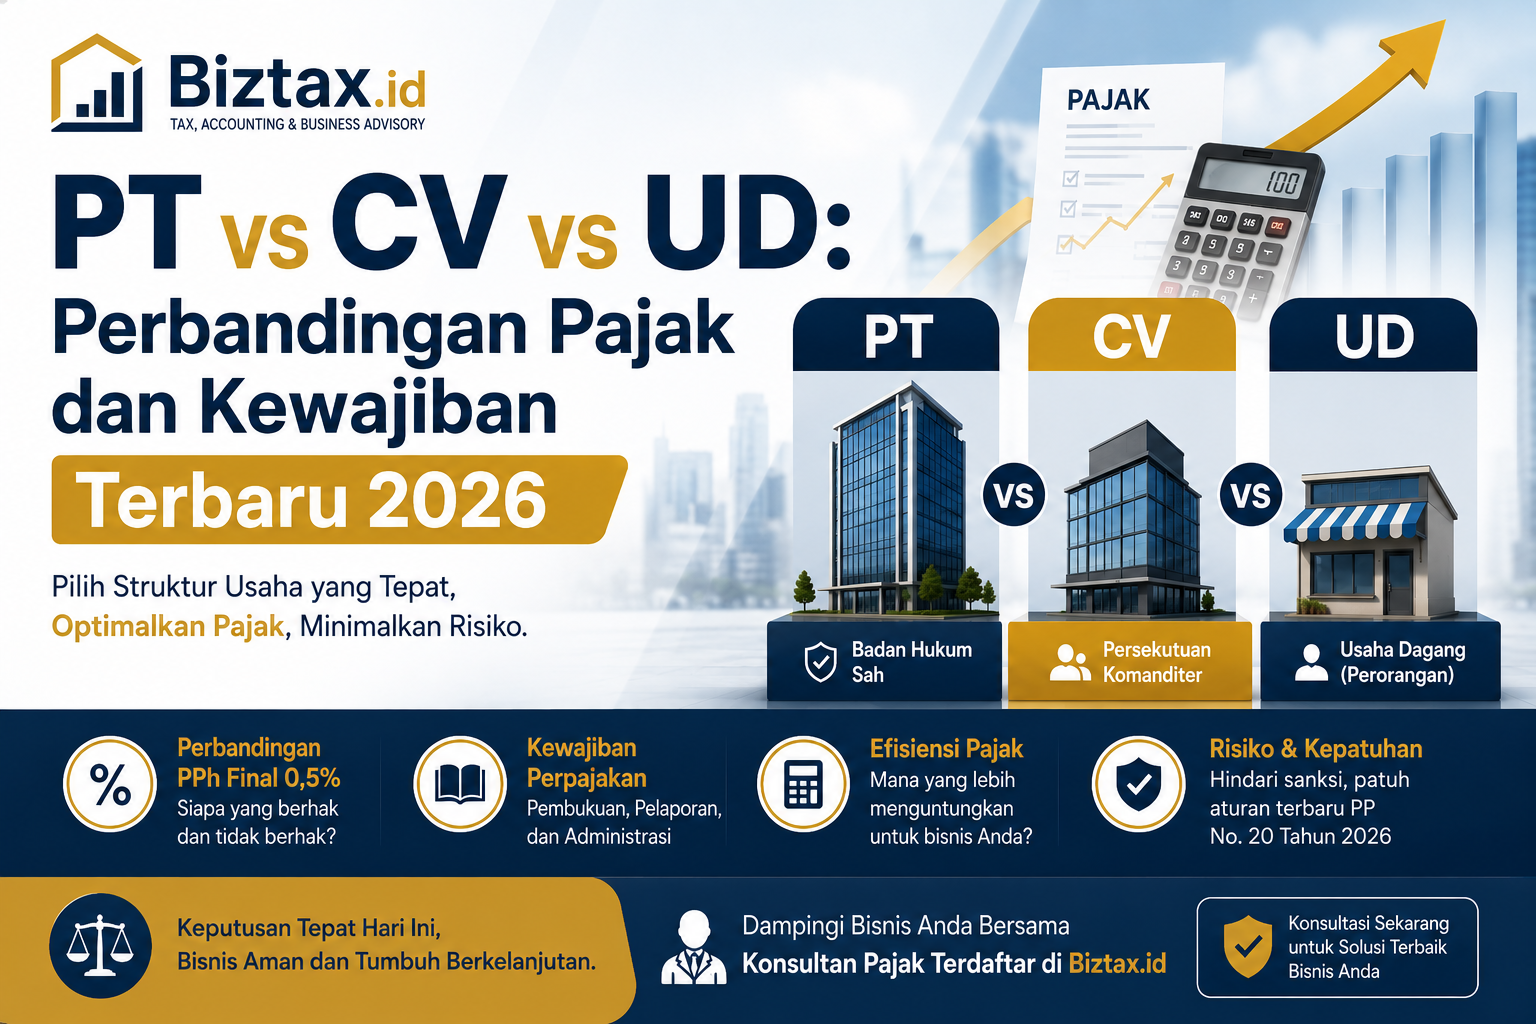
Memahami Perbedaan Pajak PT CV UD pada Aturan PPh Final 0,5%
Salah satu kekeliruan umum saat ini adalah anggapan bahwa PT atau CV yang baru berdiri bisa langsung menikmati fasilitas PPh Final 0,5% dari omzet bruto.
Berdasarkan ketentuan perpajakan terkini (PP 20/2026), Wajib Pajak Badan (PT dan CV) yang baru didirikan tidak lagi berhak memanfaatkan skema PPh Final 0,5%. Baik PT maupun CV diwajibkan menyelenggarakan pembukuan penuh sejak awal berdiri dan langsung dikenakan skema PPh Badan Umum.
Sebaliknya, fasilitas PPh Final 0,5% diprioritaskan untuk Usaha Dagang (UD) / Orang Pribadi yang dapat memanfaatkannya selama akumulasi omzet tidak melebihi Rp4,8 Miliar per tahun.